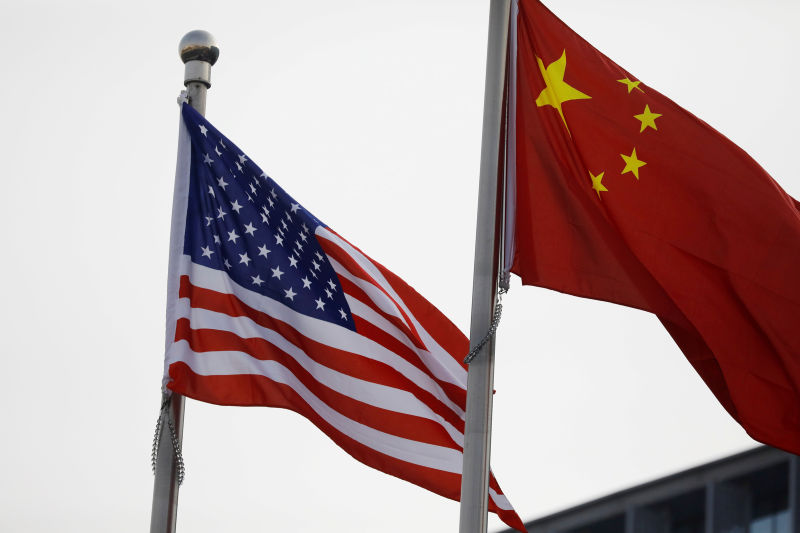
घडीले तीन वर्षको टाइमलाइनमा अडिटिङ आवश्यकताहरू बेवास्ता गर्ने 248 चिनियाँ स्टकहरूको यूएस एक्सचेन्जबाट जबरजस्ती हटाउने टाइमलाइनमा टिकीरहेको छ।
दांव ठूलो छ। संयुक्त राज्य अमेरिकाले चिनियाँ कम्पनीहरूलाई 2.1 ट्रिलियन डलरको संयुक्त बजार पूँजीकरण, वा अमेरिकी एक्सचेन्जहरूमा सूचीबद्ध सबै कम्पनीहरूको मूल्यको लगभग 4%, ओभर-द-काउन्टर बजारहरू सहित गुमाउने तयारी गरेको छ। चीनले विश्वको सबैभन्दा ठूलो पूँजी बजारमा पहुँच गुमाउनेछ, जसले आफ्ना कम्पनीहरूलाई आधुनिकीकरण गर्न र उनीहरूको शासन र व्यवस्थापन स्तरहरू स्तरवृद्धि गर्न मद्दत गर्न $100 बिलियनभन्दा बढी सङ्कलन गरेको छ।
तर, दुवै पक्षले आ–आफ्नो ठाँउमा खन्दा सुविधाको विवाह अपूरणीय विघटनको सामना गरिरहेको छ । व्यापार संरक्षणवाद, बौद्धिक सम्पदा अधिकार, चीनको कथित जबरजस्ती प्रविधि हस्तान्तरण र अन्य धेरै विषयमा विवादका कारण हालैका वर्षहरूमा विश्वका दुई ठूला अर्थतन्त्रहरूबीचको सम्बन्धमा गिरावट आएको छ। दुबै पक्षमा थोरै आशावाद छ कि एक सम्झौता सम्भव छ किनकि दुई राष्ट्रहरू तिनीहरूको इक्विटी बजारहरू डिकपलिंग तर्फ बढ्छन्।
"हामी अहिले एकदमै फरक ठाउँमा छौं," जेफ महोनी भन्छन्, काउन्सिल अफ इन्स्टिच्युशनल इन्भेष्टर्सका जनरल काउन्सिल, एक गैर-नाफामुखी संस्था जसका सदस्यहरूले लगभग $ ट्रिलियनको व्यवस्थापन अन्तर्गत सम्पत्तिहरू संयुक्त गरेका छन्। "यदि तपाईं लस भेगासमा हुनुहुन्थ्यो भने हामी आगामी वर्षहरूमा चिनियाँ कम्पनीहरूलाई अमेरिकामा सूचीकृत देख्छौं कि छैन भनेर दांव लगाउनुहुन्छ, तपाईंले शर्त लगाउनुपर्छ कि हामी गर्नेछौं।"
नोभेम्बर २५ मा चिनियाँ अधिकारीहरूले आफ्ना वाशिंगटन समकक्षहरूसँग मिलेर कम्पनीहरूलाई सूचीकृत हुनबाट रोक्नका लागि काम गरिरहेको बताएपछि चीजहरू सुधार हुन सक्ने आशा बढ्यो।
"अमेरिकी बजारबाट चिनियाँ कम्पनीहरूलाई हटाउनु भनेको कम्पनीहरूका लागि, विश्वव्यापी लगानीकर्ताहरू वा चिनियाँ-अमेरिकी सम्बन्धका लागि राम्रो कुरा हो भन्ने हामीलाई लाग्दैन," चाइना सेक्युरिटीज रेगुलेटरी कमिशनको अन्तर्राष्ट्रिय विभागका महानिर्देशक शेन बिङले भने। मामिला, हङकङमा एक सम्मेलनमा भने। "हामी अमेरिकी समकक्षहरूसँग लेखा परीक्षणको समस्या समाधान गर्न कडा मेहनत गरिरहेका छौं, सञ्चार हाल सहज र खुला छ। यी कम्पनीहरू डिलिस्टिङको जोखिम छ तर हामी यसलाई रोक्न कडा मेहनत गरिरहेका छौं। ”
हामी कसरी डिलिस्टिङमा पुग्यौं?
सूचीबद्ध चिनियाँ कम्पनीहरूलाई वर्षौंसम्म अमेरिकी अडिटिंग मापदण्डहरू उल्लङ्घन गर्न अनुमति दिइएको थियो। पश्चिमी पूँजी बजारहरूमा बढी एक्सपोजरले चीनको कम्युनिस्ट प्रणालीलाई पश्चिमी बजार अर्थतन्त्रजस्तै विकसित गर्न मद्दत गर्नेछ भन्ने लामो समयदेखिको विश्वासको कारण यो थियो। त्यो दृश्य अब वाशिंगटनमा प्रभाव पार्दैन। अहिलेको धारणा यो छ कि चीनले निष्पक्ष खेल्दैन र पश्चिमी संसारको मूल्यहरूसँग तीब्र रूपमा विरोधाभासको साथ एक शिकारी रणनीतिक प्रतिस्पर्धीको रूपमा विकसित भएको छ।
चीनसँगको ठूलो व्यापार घाटा, बौद्धिक सम्पदा संरक्षण, राष्ट्रिय सुरक्षा र कोभिड–१९ महामारीको बारेमा लामो समयदेखिको चिन्ताको कारक र नतिजा अमेरिकामा घातक, व्यापक चीन विरोधी भावना हो।
एन्ड्रयू क्यापिरिन, साझेदार र रीजेन्ट एट्लान्टिकको लगानीका सह-प्रमुखले कसरी चीनको स्टकहरू अमेरिकाबाट डिलिस्टिङ गर्ने अमेरिकी लगानीकर्ताहरूको लागि गम्भीर जोखिमको व्याख्या गर्छन्। चिनियाँ शेयरको स्वामित्वमा रहेका लगानीकर्ताहरू गम्भीर जोखिममा परेका छन्, उनी भन्छन्, डिलिस्टिङको मुद्दाको जरा झण्डै दुई दशक पछाडि गएको छ । सन् १९९० को दशकको उत्तरार्धमा डटकमको बुलबुला फुटेपछि धुलो जम्मा हुँदा, सूचीकृत कम्पनीहरूको लेखापरीक्षण गर्न लगानीकर्ताहरूले भर परेका लेखापालहरू आफैंले किताब पकाउन मिलनसार गरेको प्रष्ट भयो। जवाफमा, संयुक्त राज्य अमेरिकाले 2002 मा Sarbanes-Oxley ऐन पारित गर्यो। यसले नियामकहरूलाई लेखा परीक्षकहरूको लेखापरीक्षण गर्न अनुमति दिनको लागि कडा नयाँ नियमहरू प्रस्तुत गर्यो, अन्य धेरै प्रावधानहरू।
Sarbanes-Oxley ले सूचीबद्ध कम्पनी लेखा पर्यवेक्षण गर्न सार्वजनिक कम्पनी लेखा निरीक्षण बोर्ड (PCAOB) पनि गठन गर्यो। PCAOB ले वर्षौंदेखि गुनासो गर्दै आएको छ कि चीनमा आधारित कम्पनीहरूले लेखापरीक्षण अनुरोधहरूको पालना नगरेको र बोर्डको वेबसाइटले अस्वीकृत निरीक्षणका लगभग 300 वटा उदाहरणहरू सूचीबद्ध गरेको छ, जसमा अमेरिकामा सूचीबद्ध चिनियाँ कम्पनीहरूको ठूलो बहुमत छ।
2013 मा - Sarbanes-Oxley को एक दशक भन्दा बढी पछि - PCAOB ले चाइना सेक्युरिटीज रेगुलेटरी कमिसन र वित्त मन्त्रालयसँग लेखापरीक्षण पर्यवेक्षणमा एक समझदारी पत्रमा हस्ताक्षर गर्यो जुन समस्या समाधान गर्न तयार देखिन्छ। तर अर्को सात वर्षमा, बेइजिङले चिनियाँ-आधारित लेखापरीक्षण फर्महरूलाई अडिट निरीक्षणमा अमेरिकी कानूनको पालना गर्नबाट रोक्यो।
ती सबै वर्षहरूमा र नियमित PCAOB उजुरीहरूको बावजुद, धितोपत्र र विनिमय आयोग (SEC) ले कुनै कारबाही गरेन। कानूनले भन्यो कि SEC ले ती कम्पनीहरूलाई हटाउन सक्छ, तर त्यसो गर्न आवश्यक छैन। तर, भएन ।
किन? खैर, वाशिंगटन स्थित कानुनी फर्म किंग एण्ड स्पाल्डिङका सल्लाहकार शास्वत दासले यसो भने: "कुन नियामकले २०० भन्दा बढी कम्पनीहरू विदेशी बजारमा बसाइँ सरेको र $२ ट्रिलियन डलर बाहिर गएको हेर्न चाहन्छ?"
तर अब यसको विकल्प छैन । अमेरिकी कंग्रेसले सन् २०२० को डिसेम्बरमा होल्डिङ फरेन कम्पनीज एकाउन्टेबल एक्ट (HFCA) पारित गरेको थियो र SEC ले मार्च २०२१ मा कार्यान्वयन गर्ने नियमहरू जारी गरेको थियो। नयाँ कानून अन्तर्गत, पब्लिक कम्पनी एकाउन्टिङ ओभरसाइट बोर्ड (PCAOB) ले प्रमाणित गरेमा समीक्षा गर्न सकेको छैन। लगातार तीन वर्षको लागि कम्पनीको लेखा परीक्षण, SEC ले यसलाई हटाउनु पर्छ - पहिले यो आफ्नो विवेक प्रयोग गर्न सक्छ। यस टाइमलाइनको आधारमा, पहिलो डिलिस्टिङ 2024 मा चाँडै हुन सक्छ।
चीनले चिनियाँ कम्पनीहरूलाई PCOAB अडिट अनुरोधहरू पालना गर्नबाट वञ्चित गर्ने नियमहरू जारी गर्दै तिनीहरूले चाहेको खण्डमा पनि उत्खनन गरेको छ। र बेइजिङले अमेरिकामा थप कम्पनीहरूको सूचीकरण रोक्न कदम चालेको छ, विशेष गरी डिडी ग्लोबलमा लगाम लगाएपछि हालको तनावको बाबजुद यसले अन्य चिनियाँ कम्पनीहरूलाई सन्देशको रूपमा हेरेकोमा अमेरिकी सूचीकरणको खोजी गरेपछि।
“चिनियाँ अधिकारीहरूले आईपीओपछि मात्र दिदीमाथि अनुसन्धान थाले,” दास भन्छन्। "उनीहरूले दिदीको आईपीओ रोक्न हस्तक्षेप गर्न सक्थे, तर उनीहरूले पर्खिरहेका थिए र मलाई लाग्छ कि यो जानाजानी थियो, अन्य कम्पनीहरूलाई अमेरिकामा सूचीबद्ध नगर्न सन्देश पठाउन। तिनीहरू कथालाई नियन्त्रण गर्न चाहन्छन्, भन्न सक्षम हुनका लागि 'हामीलाई अमेरिकी बजारबाट बाहिर निकालिएको छैन, हामीले यी कम्पनीहरूलाई राष्ट्रिय सुरक्षा कारणहरूले घर ल्यायौं।
लकिन टिपिङ पोइन्ट
धेरै कारकहरूले अमेरिकामा चीन विरोधी भावनामा योगदान पुर्याए तापनि सूचीबद्ध कम्पनीहरूमा ऊँटको ढाड भाँच्ने पराल सायद लकिन कफी घोटाला हो जसले व्यवस्थापन धोखाधडीको कारणले अमेरिकी लगानीकर्ताहरूलाई खल्तीबाट बाहिर निकालेको थियो जसलाई सर्बनेस-ओक्सले हटाउन डिजाइन गरिएको थियो।
SEC ले आरोप लगाएको छ कि लकिनले आफ्नो आईपीओ र ऋण उपकरणहरू मार्फत अमेरिकी लगानीकर्ताहरूलाई $ 864 मिलियन भन्दा बढी पलायन गर्यो - कम्पनीले फेब्रुअरी 15 मा शीर्षक 15 अन्तर्गत अमेरिकामा दिवालियापन सुरक्षाको लागि दायर गरेपछि सबै बेकार भएको छ।
डिलिस्टिङ खुल्दा के छ ?
अमेरिकामा सूचीबद्ध चिनियाँ स्टकहरूमा अमेरिकी लगानीकर्ताहरूको $१.१ ट्रिलियन लगानी जोखिममा छ, रोडियम समूहको अनुमान अनुसार। चिनियाँ लगानीकर्ताहरूले २०२० को अन्त्यमा अमेरिकी संस्थाहरूले जारी गरेको $700 बिलियन इक्विटी र $1.4 ट्रिलियन ऋण धितो राखेका छन्, यो भन्छ। कुल मिलाएर यो $3.2 ट्रिलियन छ, र अमेरिकी लगानीकर्ताहरूले चिनियाँ बन्डहरूमा लगभग $ 100 बिलियन राख्छन्।
अघिल्लो चीन स्टक डिलिस्टिङ
अघिल्लो डिलिस्टिङहरूले लगानीकर्ताहरूको लागि भविष्यमा के हुन सक्छ भन्ने बारे उत्कृष्ट विन्डो प्रदान गर्दछ - र यो राम्रो देखिँदैन। 2017 को अन्तमा, चीन-आधारित र अमेरिका-सूचीबद्ध Qihoo 360 ले यसको सीईओ, झोउ होङ्गीको नेतृत्वमा लगानीकर्ताहरूको समूहद्वारा निजी लिने सम्झौताको घोषणा गर्यो, जसले कम्पनीमा 61% बहुमत हिस्सेदारी राखेको थियो।
सम्झौताको मूल्य किहुको करिब ९.३ बिलियन डलर थियो। त्यसपछि यसलाई सांघाई स्टक एक्सचेन्जमा पुन: सूचीबद्ध गरिएको थियो, जहाँ यसको मार्केट क्याप $ 56 बिलियन पुग्यो। कर्पोरेट गभर्नेन्समा हार्वर्ड ल स्कूल फोरममा प्रकाशित 2019 लेखमा, हार्वर्ड कानून स्कूलका प्रोफेसर जेसी फ्राइड र बर्फोर्ड क्यापिटलका म्याथ्यू स्कोएनफेल्डले किहुको सीईओले मात्रै रिलिस्टिङ अभ्यासमा १२ बिलियन डलर कमाएको दाबी गरे।
"बेइजिङले जानाजानी यी कम्पनीहरूको शेयरहरू कम मूल्यमा चिनियाँ लगानीकर्ताहरूको चासो प्राप्त गर्न मार्ग प्रशस्त गर्न सक्छ," उनीहरूले भने।
शंघाई स्टक एक्सचेन्ज
त्यसैगरी, सरकारी सञ्चालित चाइना टेलिकमको सेयर २०१६ देखि २०१९ सम्म उच्च $४० देखि न्यून $५० सम्ममा कारोबार भएको थियो, तर पूर्व राष्ट्रपति डोनाल्ड ट्रम्पले चिनियाँ सेनासँग आबद्ध मानिने कम्पनीहरूलाई अमेरिकी एक्सचेन्जबाट डिलिस्ट गर्न बाध्य पार्ने कार्यकारी आदेशमा हस्ताक्षर गरेपछि घटेको थियो। चाइना टेलिकमको शेयर न्यूयोर्क स्टक एक्सचेन्जबाट डिलिस्टेड भएको दिन २७.५१ डलरमा झरेको थियो।
एक पटक ५० डलरसम्मको शेयर राख्ने अमेरिकी लगानीकर्ताले डिलिस्टिङले झोला समातेर छोडे पनि चाइना टेलिकमले खासै नोक्सान नपाएको देखिन्छ। युएस डिलिस्टिङको केही महिना पछि, कम्पनीले हङकङ स्टक एक्सचेन्जमा सूचीबद्ध शेयरहरूको व्यापारिक मूल्यको 90% प्रिमियम, सांघाई सूचीकरणमा $ 7.3 बिलियन उठाउने योजना घोषणा गर्यो।
कसरी डिलिस्टिङहरू सम्भवतः प्ले आउट हुनेछ
कार्यकारी आदेशद्वारा ट्रम्प प्रशासनको समयमा चीनको बिरूद्ध गरिएका केही अन्य उपायहरू जस्तो नभई, नयाँ कानूनलाई सजिलै पूर्ववत गर्न सकिँदैन। कार्यकारी आदेशलाई अर्को राष्ट्रपति वा उही राष्ट्रपतिले तुरुन्तै उल्टाउन सक्छ। तर HFCA परिवर्तन गर्न कांग्रेसको कार्य आवश्यक पर्दछ, र त्यो असम्भव देखिन्छ।
"जब यूएस कांग्रेसले लाइन बनाउँछ र सर्वसम्मतिले कानून पारित गर्छ, यसले धेरै कुरा भन्छ," स्टीभेन्स इन्स्टिच्युट अफ टेक्नोलोजीका क्वान्टिटेटिभ फाइनान्स प्रोग्रामका संस्थापक निर्देशक जर्ज क्यालहाउन भन्छन्। “अन्तिम पटक कांग्रेसले कुनै कुरामा सर्वसम्मतिले मतदान कहिले गरेको थियो? 9/11 पछि पनि, एक कांग्रेसी महिलाले अफगानिस्तानमा युद्धको विरोध गरे। यसको विरोधमा कसैले मतदान गरेनन्।"
त्यसैले अमेरिका र चीनका वरिष्ठ नेताहरू वा नियामकहरू बीच भएको कुनै पनि सम्झौताले PCAOB अडिट अनुरोधहरूको पालना गर्नुपर्छ, र अमेरिकी कांग्रेसले डिलिस्टिङ रोक्नको लागि कार्य गर्नुपर्नेछ। यस्तो उल्टाउनको लागि प्रतिनिधि सभाका 435 सदस्यहरूले HFCA लाई खारेज वा संशोधन गर्न आवश्यक हुनेछ। त्यसपछि सिनेटका 100 सदस्यहरूले समान कानून पारित गर्नुपर्नेछ, र त्यसपछि दुई विधायिका निकायहरूले दुई विधेयकहरू बीचको भिन्नताहरू मिलाउन मिल्नेछ। र एकचोटि तिनीहरूले गरे, यदि दुबै चेम्बरहरूले फेरि संशोधित संस्करण पास गरे, यो राष्ट्रपतिमा जान्छ, र यदि उनले हस्ताक्षर गरे भने, यो कानून बन्छ। त्यो धेरै "ifs" हो।
"मलाई लाग्दैन कि यो अमेरिकी पक्षबाट परिवर्तन हुनेछ," Calhoun भन्छन्। "म चीजहरू परिवर्तन भएको देख्ने एक मात्र तरिका भनेको बेइजिङ झिम्क्यो भने।"